


Вы уже присматриваете квартиру или пока только определяете бюджет? На этом этапе закономерно возникает вопрос, какую сумму банк сможет предоставить и какой ежемесячный платёж будет комфортным для вас. Именно с этими ожиданиями многие приходят на первую консультацию по ипотеке в Израиле. Однако для объективной оценки финансовых возможностей одной предполагаемой стоимости квартиры и желаемого платежа недостаточно.
Какие средства действительно доступны для покупки? Как банк учтёт действующие кредиты, нерегулярный доход или дополнительные расходы? Чем точнее вы опишете свою финансовую ситуацию, тем полезнее будет первая встреча с консультантом.
Разберём шесть ошибок, которые мешают получить конкретные рекомендации, а также выясним, какие документы подготовить, что спросить у специалиста и с каким результатом стоит завершить консультацию.
Когда лучше обращаться за первой ипотечной консультацией
Обсудить свои финансовые возможности лучше ещё до того, как вы возьмёте на себя серьёзные обязательства по сделке. Если квартира уже найдена, консультация поможет выявить недостающую информацию до согласования графика платежей.
Особенно полезно обратиться заранее, если у вас нестабильный доход, есть действующие кредиты, вы планируете продать другую недвижимость или сроки предстоящей сделки уже ограничены.
При этом важно различать консультацию с независимым специалистом и обращение непосредственно в банк.
Предварительное одобрение ипотеки (אישור עקרוני) выдаёт банк, а не консультант. Обычно банк предоставляет письменный ответ в течение пяти рабочих дней, а в отдельных случаях — до семи.
Если предварительное одобрение выдано, банк обязан сохранять указанные в нём ставки и условия не менее 24 дней с даты выдачи при своевременном подтверждении предоставленных данных. Если новый залог не требуется, минимальный срок составляет 12 дней.
Это срок действия предложенных условий, а не срок выдачи денег. После предварительного одобрения банк продолжает проверять документы и обеспечение кредита в соответствии с инструкцией №451 Банка Израиля.
Шесть ошибок, которые мешают получить максимум пользы от первой консультации
1. Называть только желаемый ежемесячный платёж
«Мы хотим платить за ипотеку не больше 6 000 шекелей в месяц». С такой фразы часто начинается разговор о машканте. И это вполне понятное пожелание, но его недостаточно для оценки финансовых возможностей.
Консультанту нужно знать доходы обоих заёмщиков, обязательные расходы, цель покупки и предполагаемые сроки. Без этих сведений невозможно понять, на каких условиях семья сможет обслуживать кредит.
Как избежать ошибки: заранее определите комфортный ежемесячный платёж, а рядом запишите регулярный чистый доход семьи и обязательные расходы. Так консультант сможет сопоставить ваши пожелания с реальными финансовыми возможностями.
Помните, что желаемый платёж — это ваш ориентир, а не сумма, которую банк обязательно одобрит.
2. Не сообщать о действующих кредитах и других обязательствах
Даже если вы исправно выплачиваете потребительский кредит или другую ипотеку, эти обязательства влияют на сумму, которую банк может предоставить.
При расчёте показателя PTI — отношения ежемесячных платежей к чистому доходу — учитываются подтверждённый регулярный доход и фиксированные расходы, включая алименты и платежи по кредитам, до погашения которых осталось более 18 месяцев. Эти правила установлены инструкцией №329 Банка Израиля.
Если на первой встрече вы не упомянете часть обязательств, предварительная оценка может оказаться неточной. После проверки документов банк пересчитает платёжную нагрузку, и доступная сумма ипотеки может уменьшиться.
Как избежать ошибки: подготовьте список действующих кредитов, кредитных карт, гарантий и алиментов. По каждому обязательству укажите остаток долга, ежемесячный платёж и срок погашения. Если ваша финансовая ситуация изменится, сообщите об этом консультанту.
3. Считать, что банк учтёт любой доход
Вы получаете основную зарплату, дополнительные комиссии, доход от аренды или сезонные поступления? Не стоит заранее рассчитывать, что банк примет всю эту сумму при оценке платёжеспособности.
Для подтверждения доходов важны их регулярность и документы. При этом единого опубликованного порядка расчёта переменного дохода, обязательного для всех банков, нет.
Как избежать ошибки: разделите поступления на регулярные и переменные. Подготовьте подтверждения, которые у вас есть: зарплатные листки, банковские выписки, налоговые документы, справку бухгалтера или договор аренды.
Если какого-то документа пока нет, просто отметьте это в списке. Так консультант сразу увидит, какие сведения подтверждены, а какие ещё предстоит проверить.
4. Неправильно рассчитывать собственный капитал
Допустим, вы нашли квартиру и приблизительно знаете, какую часть стоимости может профинансировать банк. Но разница между ценой жилья и предполагаемой ипотекой — ещё не все деньги, которые понадобятся для покупки.
Отдельно нужно учитывать средства, которыми вы действительно располагаете, и дополнительные расходы по сделке: налоги, услуги специалистов, оценку недвижимости, регистрацию, страхование, ремонт или временную аренду, если они актуальны для вашей ситуации.
Кроме того, максимальный размер банковского финансирования зависит от категории приобретаемого жилья.
| Категория недвижимости | Максимальный LTV |
|---|---|
| Единственная квартира | 75% |
| Квартира взамен существующей | 70% |
| Инвестиционная недвижимость | 50% |
Эти показатели устанавливают верхние пределы финансирования, но не гарантируют одобрение кредита.
Для покупателя без израильского гражданства инструкция Банка Израиля относит приобретение недвижимости к инвестиционной категории для расчёта LTV. В таком случае максимальный показатель составляет 50%. Это правило касается банковского финансирования, а не налогового статуса покупателя.
Банк также учитывает платёжеспособность. PTI выше 50% не допускается, а при показателе свыше 40% применяется повышенный вес риска для банка. При этом превышение 40% само по себе не означает автоматического отказа.
Как избежать ошибки: отдельно посчитайте доступный собственный капитал и расходы на сделку. Не включайте в первоначальный взнос деньги, которые понадобятся для других обязательных платежей.
5. Не сообщать цель покупки и сроки сделки
Консультанту важно понимать, на каком этапе вы находитесь.
Если квартиру ещё не выбрали, достаточно подготовить примерный ценовой диапазон, интересующие районы и желаемые сроки покупки.
Если объект уже найден, запишите адрес, стоимость, предполагаемый график платежей. При наличии приложите сведения о правах на недвижимость или проект договора.
Не нужно откладывать консультацию только потому, что у вас ещё нет какого-то документа.
Как избежать ошибки: расскажите, когда планируете подписывать договор, какие платежи предстоят в ближайшее время и собираетесь ли продавать другое жильё.
Это поможет правильно спланировать дальнейшие действия. Ведь ответ банка, проверка недвижимости и оформление залога — отдельные этапы, на которые требуется время. Единого срока для всех сделок нет.
6. Не уточнять, что именно вы получите после консультации
На первой встрече важно обсудить не только ипотеку, но и сам порядок работы с консультантом.
Какие вопросы входят в услугу? Сколько она стоит? Когда и как нужно оплачивать сопровождение? Можно ли отменить услугу? Как будут храниться переданные документы? Есть ли у консультанта существенные связи с кредиторами?
Лучше выяснить эти детали заранее, чтобы ваши ожидания совпадали с тем, что входит в консультацию.
Как избежать ошибки: попросите письменное резюме встречи. В нём стоит зафиксировать исходные данные, пока не подтверждённые предположения, недостающие документы и дальнейшие действия.
Так вам будет проще понять, какие рекомендации уже можно использовать, а какие вопросы ещё предстоит решить с банком, оценщиком или адвокатом. Ведь консультация не заменяет банковское одобрение и юридическую проверку недвижимости.
Какие документы подготовить к первой встрече
Не нужно собирать огромную папку документов, прежде чем обратиться к консультанту. Для начала важнее представить понятную и достоверную картину своих финансов.
Удобно подготовить краткую сводку на одной странице и приложить подтверждения основных цифр, которые уже есть под рукой.
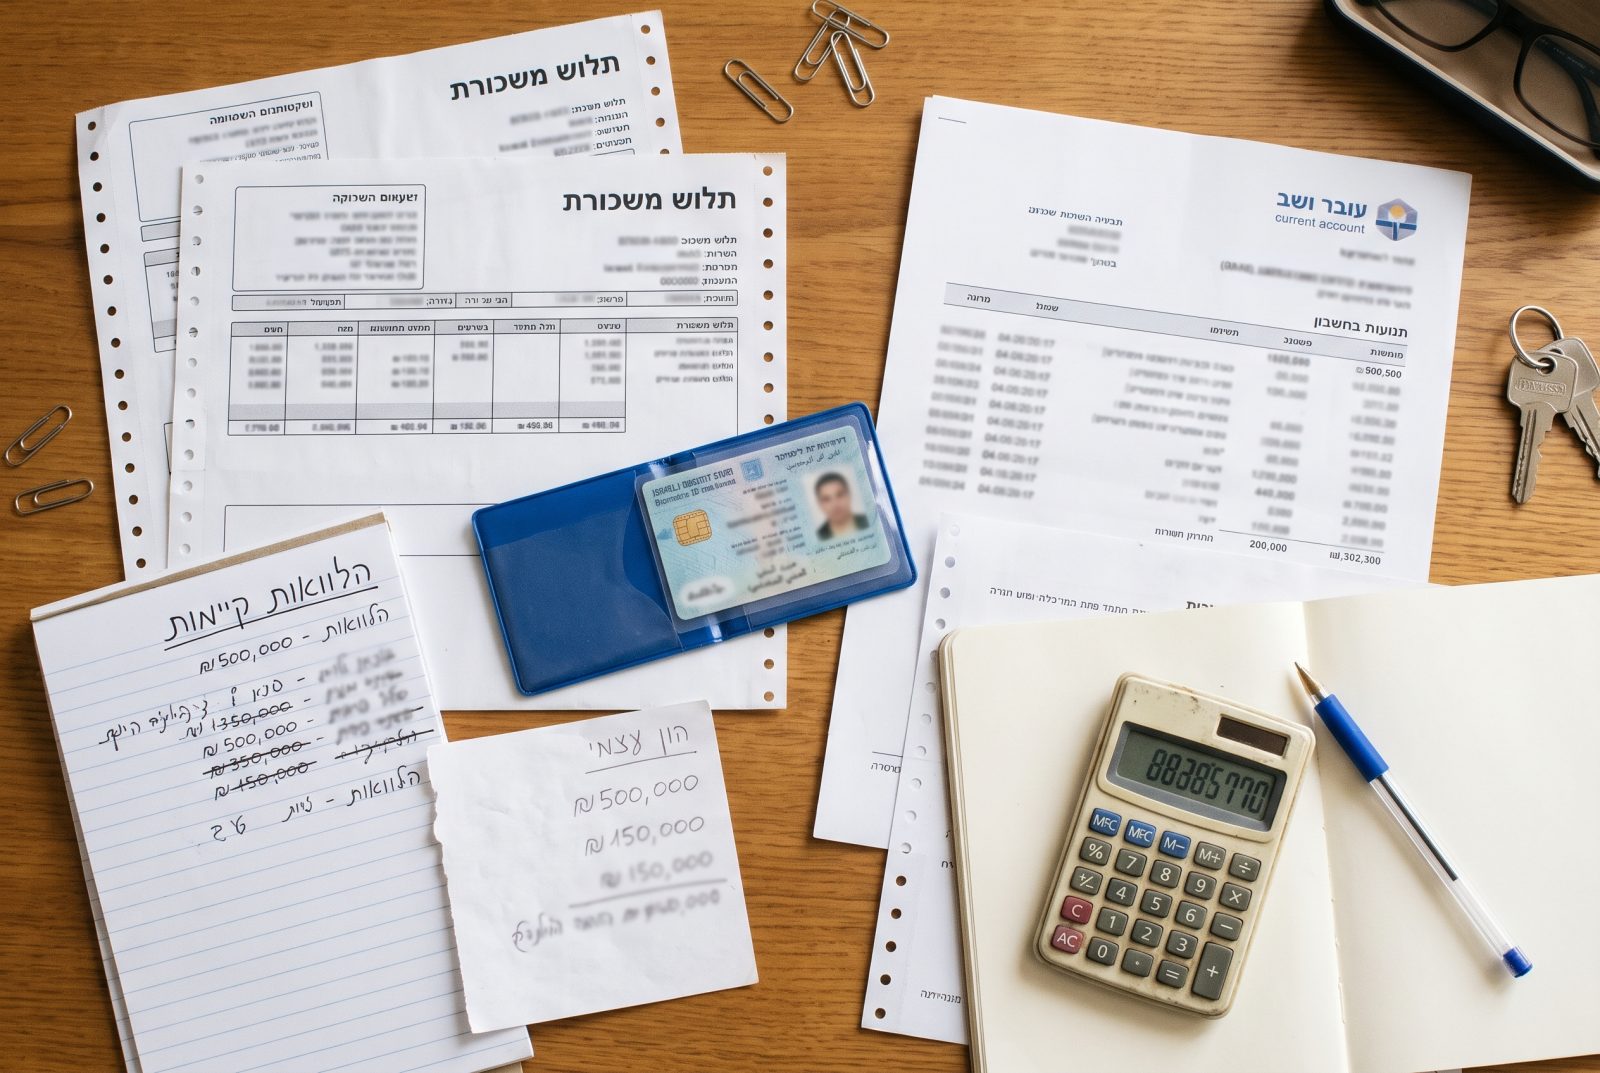
- Данные заёмщиков. Удостоверения личности, семейное положение, гражданство или статус резидента, сведения о возможных поручителях.
- Доходы. Несколько последних зарплатных листков и банковские выписки с поступлениями. Если вы предприниматель — доступные налоговые документы и актуальное подтверждение бухгалтера.
- Финансовые обязательства. Список кредитов, кредитных карт и регулярных платежей с суммами и сроками. При наличии — сведения о действующей ипотеке и алиментах.
- Собственный капитал. Сколько денег у вас есть, откуда они поступают и когда вы сможете ими воспользоваться.
- Кредитные данные. Личный отчёт (דוח ריכוז נתונים), если вы уже его получили. Этот документ можно получить бесплатно один раз за календарный год. Он содержит сведения из системы кредитных данных и не является кредитным рейтингом.
- Информация о покупке. Адрес и цена квартиры, проект договора или график платежей, если объект уже выбран.
Этот список нужен для подготовки к содержательному разговору. Он не означает, что каждый банк потребует от вас одинаковый пакет документов. Конкретные требования зависят от банка, характера доходов, недвижимости и самой сделки.
Если хотите подробнее разобраться, какие финансовые показатели анализирует специалист, прочитайте статью Что проверяет ипотечный консультант перед оформлением машканты.
Чек-лист: что сделать перед первой консультацией
Чтобы не тратить время встречи на поиск цифр и документов, пройдитесь по этому списку заранее.
- Определите цель покупки. Запишите, какое жильё ищете и когда планируете сделку.
- Посчитайте чистый доход. Укажите ежемесячный доход каждого заёмщика и отдельно отметьте переменные поступления.
- Составьте список обязательств. Зафиксируйте регулярные расходы, действующие кредиты, платежи и сроки их погашения.
- Уточните сумму собственного капитала. Разделите средства, доступные сейчас, и деньги, которыми сможете воспользоваться позднее.
- Учтите сопутствующие расходы. Перечислите уже известные затраты на сделку и те, которые ещё нужно уточнить.
- Соберите подтверждения доходов. Подготовьте имеющиеся выписки и документы, а недостающие внесите в отдельный список.
- Подготовьте сведения о квартире. Если объект выбран, запишите адрес, цену и предполагаемый график платежей.
- Сформулируйте три главных вопроса. Например, о доступном бюджете, объёме услуги и дальнейших действиях.
- Уточните порядок работы с документами. Выясните, кто получит доступ к вашим данным и как они будут храниться.
Какие вопросы стоит задать ипотечному консультанту
Даже если вы хорошо подготовились, не ограничивайтесь ответами на вопросы специалиста. Первая встреча — возможность понять, на чём будет основываться предварительная оценка и что предстоит сделать дальше.
Начните с финансовых вопросов:
- Какие доходы и обязательства вы используете в предварительном расчёте?
- Какие данные пока не подтверждены?
- Какие дополнительные документы может запросить банк?
- Что можно предоставить позднее?
- Затем обсудите саму услугу:
- Что я получу по итогам консультации в письменном виде?
- Что входит в стоимость сопровождения?
- Какие вопросы решает консультант, а какие — банк, оценщик или адвокат?
- Каковы условия оплаты и отмены услуги?
- Как хранятся мои документы и есть ли существенные связи с кредиторами?
Ответы помогут вам понять порядок дальнейшей работы, а не просто услышать предполагаемую ставку или сумму кредита.
С каким результатом стоит завершить первую консультацию
После встречи у вас должно появиться более ясное представление о собственных финансовых возможностях.
Прежде всего полезно понять, какие доходы и обязательства уже можно учитывать, каких документов не хватает и в каком ценовом диапазоне стоит рассматривать недвижимость с учётом сделанных предположений.
Не менее важен конкретный план дальнейших действий: какие сведения собрать, какие вопросы задать банку и к какому этапу подготовки переходить.
При этом первая консультация даёт предварительную оценку, а не гарантирует определённую сумму финансирования.
Официальное предварительное одобрение (אישור עקרוני) выдаёт банк. Даже после его получения кредитор продолжает проверять документы, недвижимость и условия обеспечения.
Когда вы получите предложение банка и перейдёте к оформлению договора, важно внимательно проверить его условия. На что именно обратить внимание, мы подробно разобрали в статье Что проверить перед подписанием ипотечного договора с банком.
Подготовьтесь к первой консультации вместе с Kar-ka
Чем лучше вы представляете свои доходы, обязательства и доступные средства, тем предметнее будет разговор об ипотеке. При этом не обязательно приходить с готовыми ответами на все вопросы. Главное — заранее собрать основные финансовые данные и отметить, что вы хотите уточнить на консультации.
Планируете покупку жилья в Израиле? Обратитесь к ипотечному консультанту в Kar-ka.
На консультации вы сможете обсудить ипотечный бюджет, определить, какой информации не хватает, и наметить дальнейшие шаги перед обращением в банк.
Так вы начнёте подготовку к получению машканты с конкретных цифр и понятного плана действий.
 Поделитесь


